
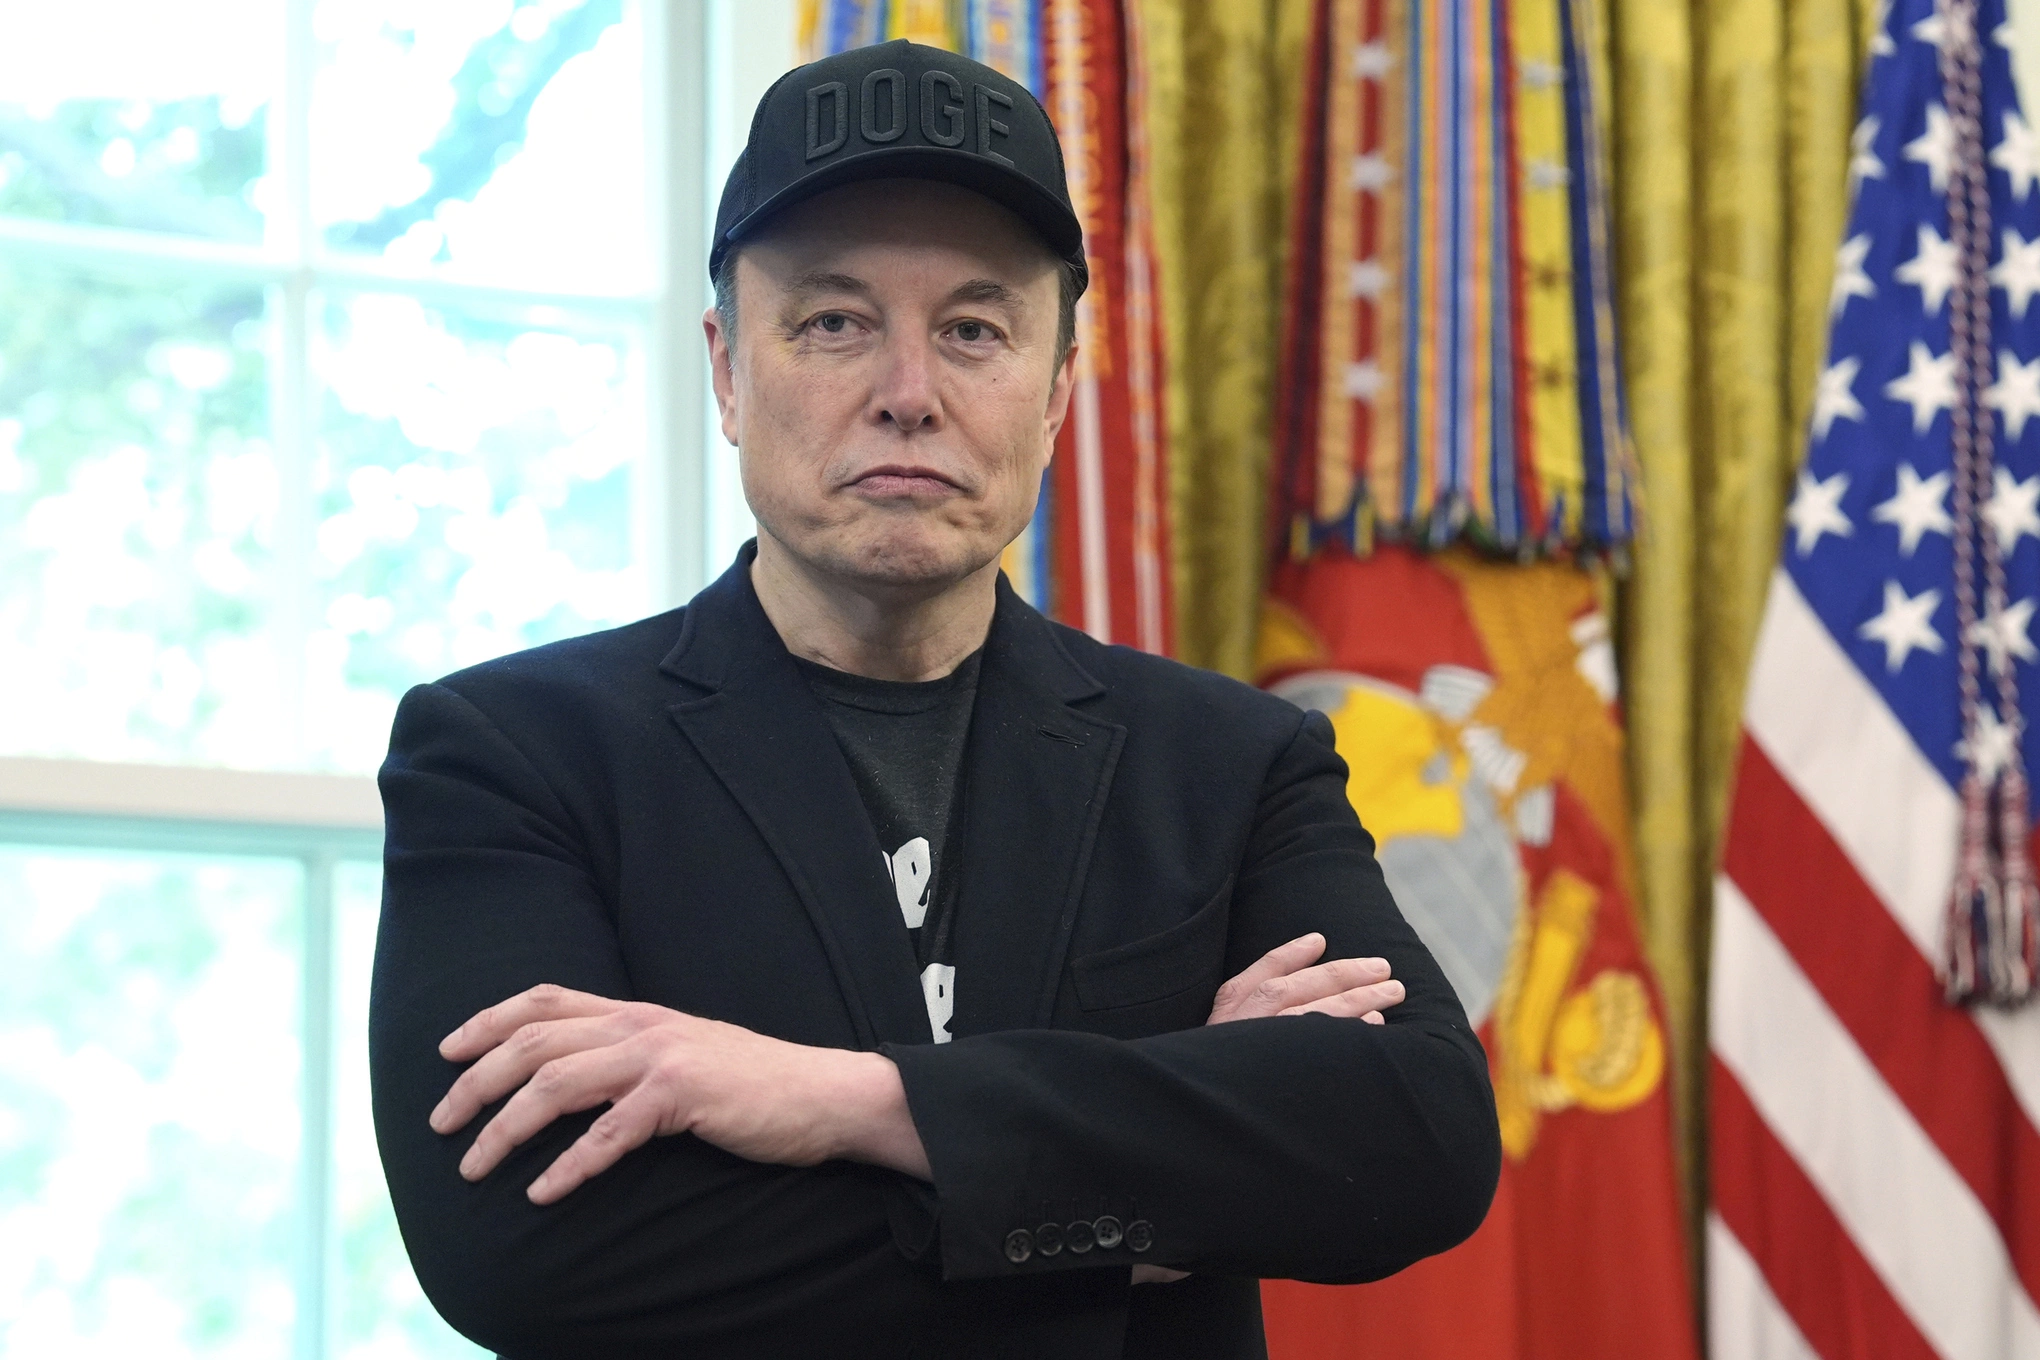
Elon Musk tiết lộ rằng các công ty tên lửa và xe điện của ông – SpaceX và Tesla – đang xem xét sáp nhập, và sự kết hợp này là “một ý tưởng hay.” Ông nói thêm rằng với tư cách là “bên có quyền lợi liên quan,” cá nhân ông không thể trực tiếp thúc đẩy thỏa thuận này, mà quyết định sẽ do hai ủy ban mới thành lập đưa ra. Thực thể mới có thể được định giá hơn 3 nghìn tỷ USD. Trước đó, SpaceX đã báo cáo mức lợi nhuận hàng quý là 4,4 tỷ USD – vượt xa kỳ vọng của các nhà phân tích.
Thông tin Elon Musk công khai ủng hộ khả năng sáp nhập SpaceX và Tesla ngày 20/10/2026 đáng chú ý không chỉ vì quy mô hơn 3.000 tỷ USD được nhắc đến, mà còn vì nó cho thấy Musk đang tiến tới một mô hình kinh doanh khác: kết hợp không gian, AI, chip, robot, năng lượng và phương tiện tự hành thành một hệ sinh thái thống nhất.
Nhưng cần phân biệt ngay:
-
Hai công ty đã thành lập các ủy ban đặc biệt để xem xét giao dịch.
-
Musk công khai nói ông cho rằng sáp nhập là một ý tưởng tốt.
-
Hai ủy ban chưa thống nhất điều khoản.
-
Chưa có thỏa thuận sáp nhập cuối cùng được xác nhận.
Reuters cho biết Musk gọi mình là bên có xung đột lợi ích và nói ông không thể tham gia các cuộc thảo luận của hai ủy ban. Ông cũng thừa nhận việc được cổ đông Tesla chấp thuận có thể là trở ngại lớn.
Vì vậy, hiện tại đây là một thương vụ tiềm năng, chưa phải một cuộc sáp nhập đã hoàn tất.
1. Con số lợi nhuận 4,4 tỷ USD của SpaceX cần được đọc như thế nào?
DOANH THU Q3/2026
$14,58 tỷ
LỢI NHUẬN RÒNG
$4,4 tỷ
EBITDA điều chỉnh
$8,8 tỷ
Chi đầu tư Q3
$19,6 tỷ
Nguồn: báo cáo kết quả Q3/2026 của SpaceX và Reuters. Chi đầu tư được Reuters nêu; lợi nhuận ròng và doanh thu theo báo cáo công ty.
Lợi nhuận ròng 4,4 tỷ USD là kết quả rất lớn, nhưng có ba điểm cần chú ý.
Thứ nhất, doanh thu đang thay đổi cơ cấu.
Reuters cho biết doanh thu AI và các hoạt động liên quan đang tăng nhanh. SpaceX không còn chỉ là công ty phóng tên lửa và cung cấp Internet vệ tinh.
Theo báo cáo quý III:
-
Doanh thu đạt 14,58 tỷ USD.
-
Lợi nhuận ròng đạt 4,4 tỷ USD.
-
Doanh thu mảng Super Intelligence được báo cáo ở mức khoảng 7,6 tỷ USD.
- SpaceX đang mở rộng hạ tầng tính toán AI và các dịch vụ liên quan.
SEC
Đây là điểm làm thay đổi cách định giá SpaceX. Thị trường không chỉ định giá năng lực phóng tên lửa, Starship hay Starlink, mà còn định giá kỳ vọng về AI và hạ tầng điện toán.
Thứ hai, lợi nhuận kế toán không đồng nghĩa với dòng tiền tự do.
Chi đầu tư 19,6 tỷ USD trong quý, lớn hơn nhiều lợi nhuận ròng 4,4 tỷ USD.
Không thể chỉ lấy 4,4 tỷ USD nhân bốn rồi kết luận SpaceX có thể tạo ra gần 18 tỷ USD lợi nhuận bền vững hằng năm.
Phải xem thêm:
-
Dòng tiền từ hoạt động kinh doanh.
-
Chi phí đầu tư thực tế.
-
Chi phí mua lại doanh nghiệp.
-
Nợ và nghĩa vụ thuê tài sản.
-
Chi phí cổ phiếu thưởng nhân viên.
-
Mức độ tập trung doanh thu AI vào một số khách hàng lớn.
Đặc biệt, chi đầu tư hạ tầng AI có thể tiếp tục tăng mạnh. Reuters cho biết SpaceX dự kiến chi 35–40 tỷ USD trong quý IV.
Thứ ba, cần xác định lợi nhuận này có tính lặp lại hay không.
Một quý có lợi nhuận vượt dự báo không đủ để chứng minh lợi nhuận dài hạn. Cần theo dõi các quý tiếp theo, đặc biệt khi doanh nghiệp phải đầu tư rất lớn vào trung tâm dữ liệu, vệ tinh và tên lửa thế hệ mới.
2. Vì sao Musk muốn ghép SpaceX với Tesla?
Theo tôi, có thể nhìn thương vụ này qua bốn trục chiến lược.

1. SpaceX: hạ tầng không gian và kết nối
SpaceX có tên lửa, năng lực phóng, Starlink và mạng lưới khách hàng chính phủ, doanh nghiệp, dân dụng.
Giá trị chiến lược nằm ở khả năng triển khai vệ tinh, mở rộng kết nối và xây dựng hạ tầng trên quỹ đạo.

2. Tesla: robot, sản xuất và AI vật lý
Tesla có năng lực sản xuất quy mô lớn, hệ thống pin, phần mềm, dữ liệu vận hành xe và chương trình robot Optimus.
Đây là nền tảng có thể hỗ trợ tham vọng tự động hóa và robot của Musk.

3. AI: trung tâm của sự kết hợp
SpaceX có hạ tầng tính toán và hoạt động AI; Tesla có AI cho lái xe, robot và sản xuất.
Musk kỳ vọng sự kết hợp có thể giảm phân mảnh trong nghiên cứu, phát triển chip, phần mềm và phân bổ vốn.

4. Điện toán không gian
Musk theo đuổi ý tưởng đưa năng lực tính toán lên quỹ đạo. Nếu thành công, đây có thể trở thành một thị trường mới.
Nhưng chi phí phóng, bảo trì, độ bền thiết bị, năng lượng, tản nhiệt và độ trễ liên lạc vẫn là những bài toán kỹ thuật và kinh tế lớn.
Reuters cho biết Musk nhấn mạnh tiềm năng hợp tác về AI, robot, thiết kế chip, các trung tâm dữ liệu không gian và dự án Terafab.
Đây là logic công nghiệp có thể hiểu được: những công nghệ vốn được phát triển riêng biệt có thể bổ trợ cho nhau.
Nhưng có sự bổ trợ về công nghệ không đồng nghĩa phải sáp nhập về sở hữu.
Một hợp đồng hợp tác, liên doanh hoặc thỏa thuận cung ứng cũng có thể đạt được một phần lớn lợi ích mà không cần hợp nhất hai bảng cân đối kế toán.
Đó là câu hỏi mà các ủy ban độc lập phải trả lời: lợi ích tăng thêm từ sáp nhập có đủ lớn để bù đắp rủi ro và chi phí của thương vụ hay không?
3. Định giá hơn 3.000 tỷ USD: điều gì đang được thị trường mua?
Theo Bloomberg, SpaceX được định giá hơn 2.000 tỷ USD, trong khi Tesla có giá trị thị trường khoảng 1.500 tỷ USD. Cộng cơ học hai con số cho ra khoảng 3.500 tỷ USD.
Nhưng có một điểm tài chính quan trọng.
3.500 tỷ USD không phải giá trị cộng hưởng được tạo ra bởi sáp nhập.
Đó là phép cộng hai mức định giá tham chiếu.
Khi sáp nhập, giá trị thực tế có thể:
-
Cao hơn nếu có cộng hưởng kinh doanh thực sự.
-
Thấp hơn nếu phát sinh chi phí, rủi ro hoặc điều khoản trao đổi cổ phần bất lợi.
-
Bị chiết khấu nếu nhà đầu tư lo ngại về quản trị, xung đột lợi ích hoặc phân bổ vốn.
Một tập đoàn lớn hơn chưa chắc có giá trị cao hơn cho mỗi cổ đông.
Thị trường còn phải trả lời: tỷ lệ hoán đổi cổ phiếu sẽ như thế nào? Tesla được định giá ra sao so với SpaceX? Những cổ đông nào sẽ nhận được lợi ích và những người nào phải gánh rủi ro?
Đó là lý do việc định giá độc lập rất quan trọng.
4. Xung đột lợi ích: nút thắt lớn nhất của thương vụ
Elon Musk là nhân vật có vị thế đặc biệt:
-
Ông là CEO và cổ đông lớn của Tesla.
-
Ông là CEO và cổ đông kiểm soát SpaceX theo quyền biểu quyết được TechCrunch mô tả.
-
Ông có ảnh hưởng chiến lược rất lớn đối với cả hai doanh nghiệp.
Nhưng lợi ích của hai nhóm cổ đông không nhất thiết giống nhau.
Ví dụ về xung đột lợi ích
Giả sử Tesla được đề nghị mua lại hoặc sáp nhập với SpaceX.
Nếu tỷ lệ trao đổi cổ phần định giá SpaceX quá cao so với giá trị kinh tế hợp lý, cổ đông Tesla có thể chịu thiệt.
Ngược lại, nếu SpaceX nhận được tỷ lệ hoán đổi không tương xứng, cổ đông SpaceX có thể chịu thiệt.
Musk có lợi ích ở cả hai phía, nhưng không có nghĩa lợi ích của ông tự động trùng khớp với lợi ích của cổ đông thiểu số.
Một chi tiết đáng lưu ý: Reuters ngày 22/10 đưa tin các bình luận công khai của Musk đã làm dấy lên lo ngại trong nội bộ về tính độc lập của quá trình đàm phán và sự giám sát của cổ đông. Reuters cũng nhắc lại tranh chấp trước đây liên quan thương vụ Tesla mua SolarCity năm 2016, một vụ kiện cuối cùng được tòa án xử có lợi cho Musk, nhưng vẫn để lại những bài học về giao dịch với bên liên quan.
Không thể lấy tiền lệ SolarCity để kết luận thương vụ SpaceX–Tesla có sai phạm. Tuy nhiên, nó cho thấy vì sao quy trình phê duyệt cần đặc biệt chặt chẽ.
Hai ủy ban độc lập có đủ không?
Việc thành lập các ủy ban độc lập là một bước cần thiết, nhưng không tự nó bảo đảm tính công bằng.
Một quy trình đáng tin cậy cần có:
-
Cố vấn tài chính độc lập cho từng công ty.
-
Định giá riêng, có kiểm tra giả định.
-
Phân tích các phương án thay thế sáp nhập.
-
Công khai xung đột lợi ích và quan hệ giữa các bên.
-
Quy trình đàm phán không bị bên có lợi ích kép chi phối.
-
Quyền từ chối giao dịch nếu không đạt điều kiện hợp lý.
-
Thông tin đầy đủ cho cổ đông trước khi bỏ phiếu.
Theo TechCrunch, Musk nói cổ đông Tesla cần ủng hộ giao dịch và ngưỡng chấp thuận là một thách thức đáng kể. Bài báo cũng lưu ý Tesla có nhiều thành viên được coi là độc lập, nhưng các quan hệ và vai trò quản trị vẫn cần được xem xét trong bối cảnh cụ thể.
5. Một vấn đề rộng hơn: tập trung quyền lực kinh tế và công nghệ
Tôi nghĩ đây mới là câu chuyện đáng quan tâm nhất ở cấp độ chính sách công.
Nếu SpaceX và Tesla hợp nhất, một tập đoàn có thể kết hợp:
-
Hệ thống phóng tên lửa.
-
Mạng vệ tinh và kết nối.
-
Hạ tầng điện toán AI.
-
Robot.
-
Pin và lưu trữ năng lượng.
-
Phương tiện giao thông.
-
Hợp đồng chính phủ và quốc phòng.
Điều này có thể đem lại hiệu quả vận hành và khả năng đổi mới rất lớn.
Nhưng cũng đặt ra những vấn đề cạnh tranh.
Một là, quyền lực thị trường. Một doanh nghiệp sở hữu nhiều lớp hạ tầng quan trọng có thể tạo ra lợi thế rất khó cạnh tranh.
Hai là, phụ thuộc chiến lược. Nếu chính phủ, quân đội, doanh nghiệp và người tiêu dùng cùng phụ thuộc vào một hệ sinh thái, sự cố hoặc quyết định của một tập đoàn có thể gây tác động rộng.
Ba là, phân bổ vốn. Tesla là doanh nghiệp có cổ đông đại chúng, còn SpaceX cũng đang bước vào giai đoạn thị trường vốn có yêu cầu minh bạch cao hơn. Cổ đông của mỗi bên có thể không muốn tài sản của mình tài trợ cho những tham vọng rủi ro của bên kia.
Bốn là, trách nhiệm giải trình. Quyền lực công nghệ càng tập trung thì việc kiểm tra hợp đồng chính phủ, giao dịch nội bộ và quản trị dữ liệu càng quan trọng.
Tuy nhiên, quy mô lớn không đồng nghĩa tự động vi phạm luật chống độc quyền. Cơ quan quản lý cần đánh giá thị trường liên quan, mức độ cạnh tranh, rào cản gia nhập và tác động thực tế của giao dịch.
6. Năm câu hỏi tôi sẽ theo dõi trong những tuần tới
| Vấn đề | Điều cần tìm |
|---|---|
| Cấu trúc thương vụ | Tesla mua SpaceX, SpaceX mua Tesla hay lập công ty mẹ? |
| Định giá | Tỷ lệ hoán đổi cổ phần và phương pháp định giá độc lập |
| Cổ đông | Cơ chế biểu quyết, quyền cổ đông thiểu số |
| Tài chính | Nợ, dòng tiền, chi đầu tư và nghĩa vụ hợp đồng |
| Quản lý | Hồ sơ chống độc quyền, chứng khoán và hợp đồng chính phủ |
Trong đó, tôi đặc biệt chú ý đến cấu trúc giao dịch.
Một thương vụ lập công ty mẹ mới có thể có hệ quả khác với việc một công ty trực tiếp mua công ty còn lại. Nó ảnh hưởng đến quyền biểu quyết, nghĩa vụ pháp lý, quyền lợi cổ đông và việc phân bổ tài sản.
Kết luận
Tôi không xem đây đơn thuần là câu chuyện Elon Musk muốn xây dựng một tập đoàn lớn hơn.
Đây là sự giao nhau của ba xu hướng:
-
AI trở thành động lực định giá mới, kể cả với doanh nghiệp vốn xuất phát từ ngành tên lửa.
-
Hạ tầng không gian chuyển từ lĩnh vực công nghiệp chuyên biệt thành nền tảng công nghệ, kết nối viễn thông, tính toán và quốc phòng.
-
Quyền lực kinh tế tập trung vào những cá nhân có thể đồng thời ảnh hưởng đến nhiều ngành chiến lược.
SpaceX có lợi nhuận 4,4 tỷ USD trong quý III là một kết quả tài chính đáng chú ý. Nhưng với chi đầu tư lớn và cơ cấu doanh thu đang thay đổi, điều đó chưa đủ để chứng minh một tập đoàn hợp nhất sẽ tạo ra giá trị bền vững.
Điểm quyết định không phải là Musk có thể xây dựng một doanh nghiệp trị giá 3.000 hay 3.500 tỷ USD hay không.
Mà là sau thương vụ, giá trị đó thuộc về ai, rủi ro được chuyển cho ai, và cổ đông có thực sự được quyền quyết định trên cơ sở thông tin đầy đủ hay không.

