
1. Khủng hoảng hàng không và bài toán ngân sách 50 tỷ USD
-
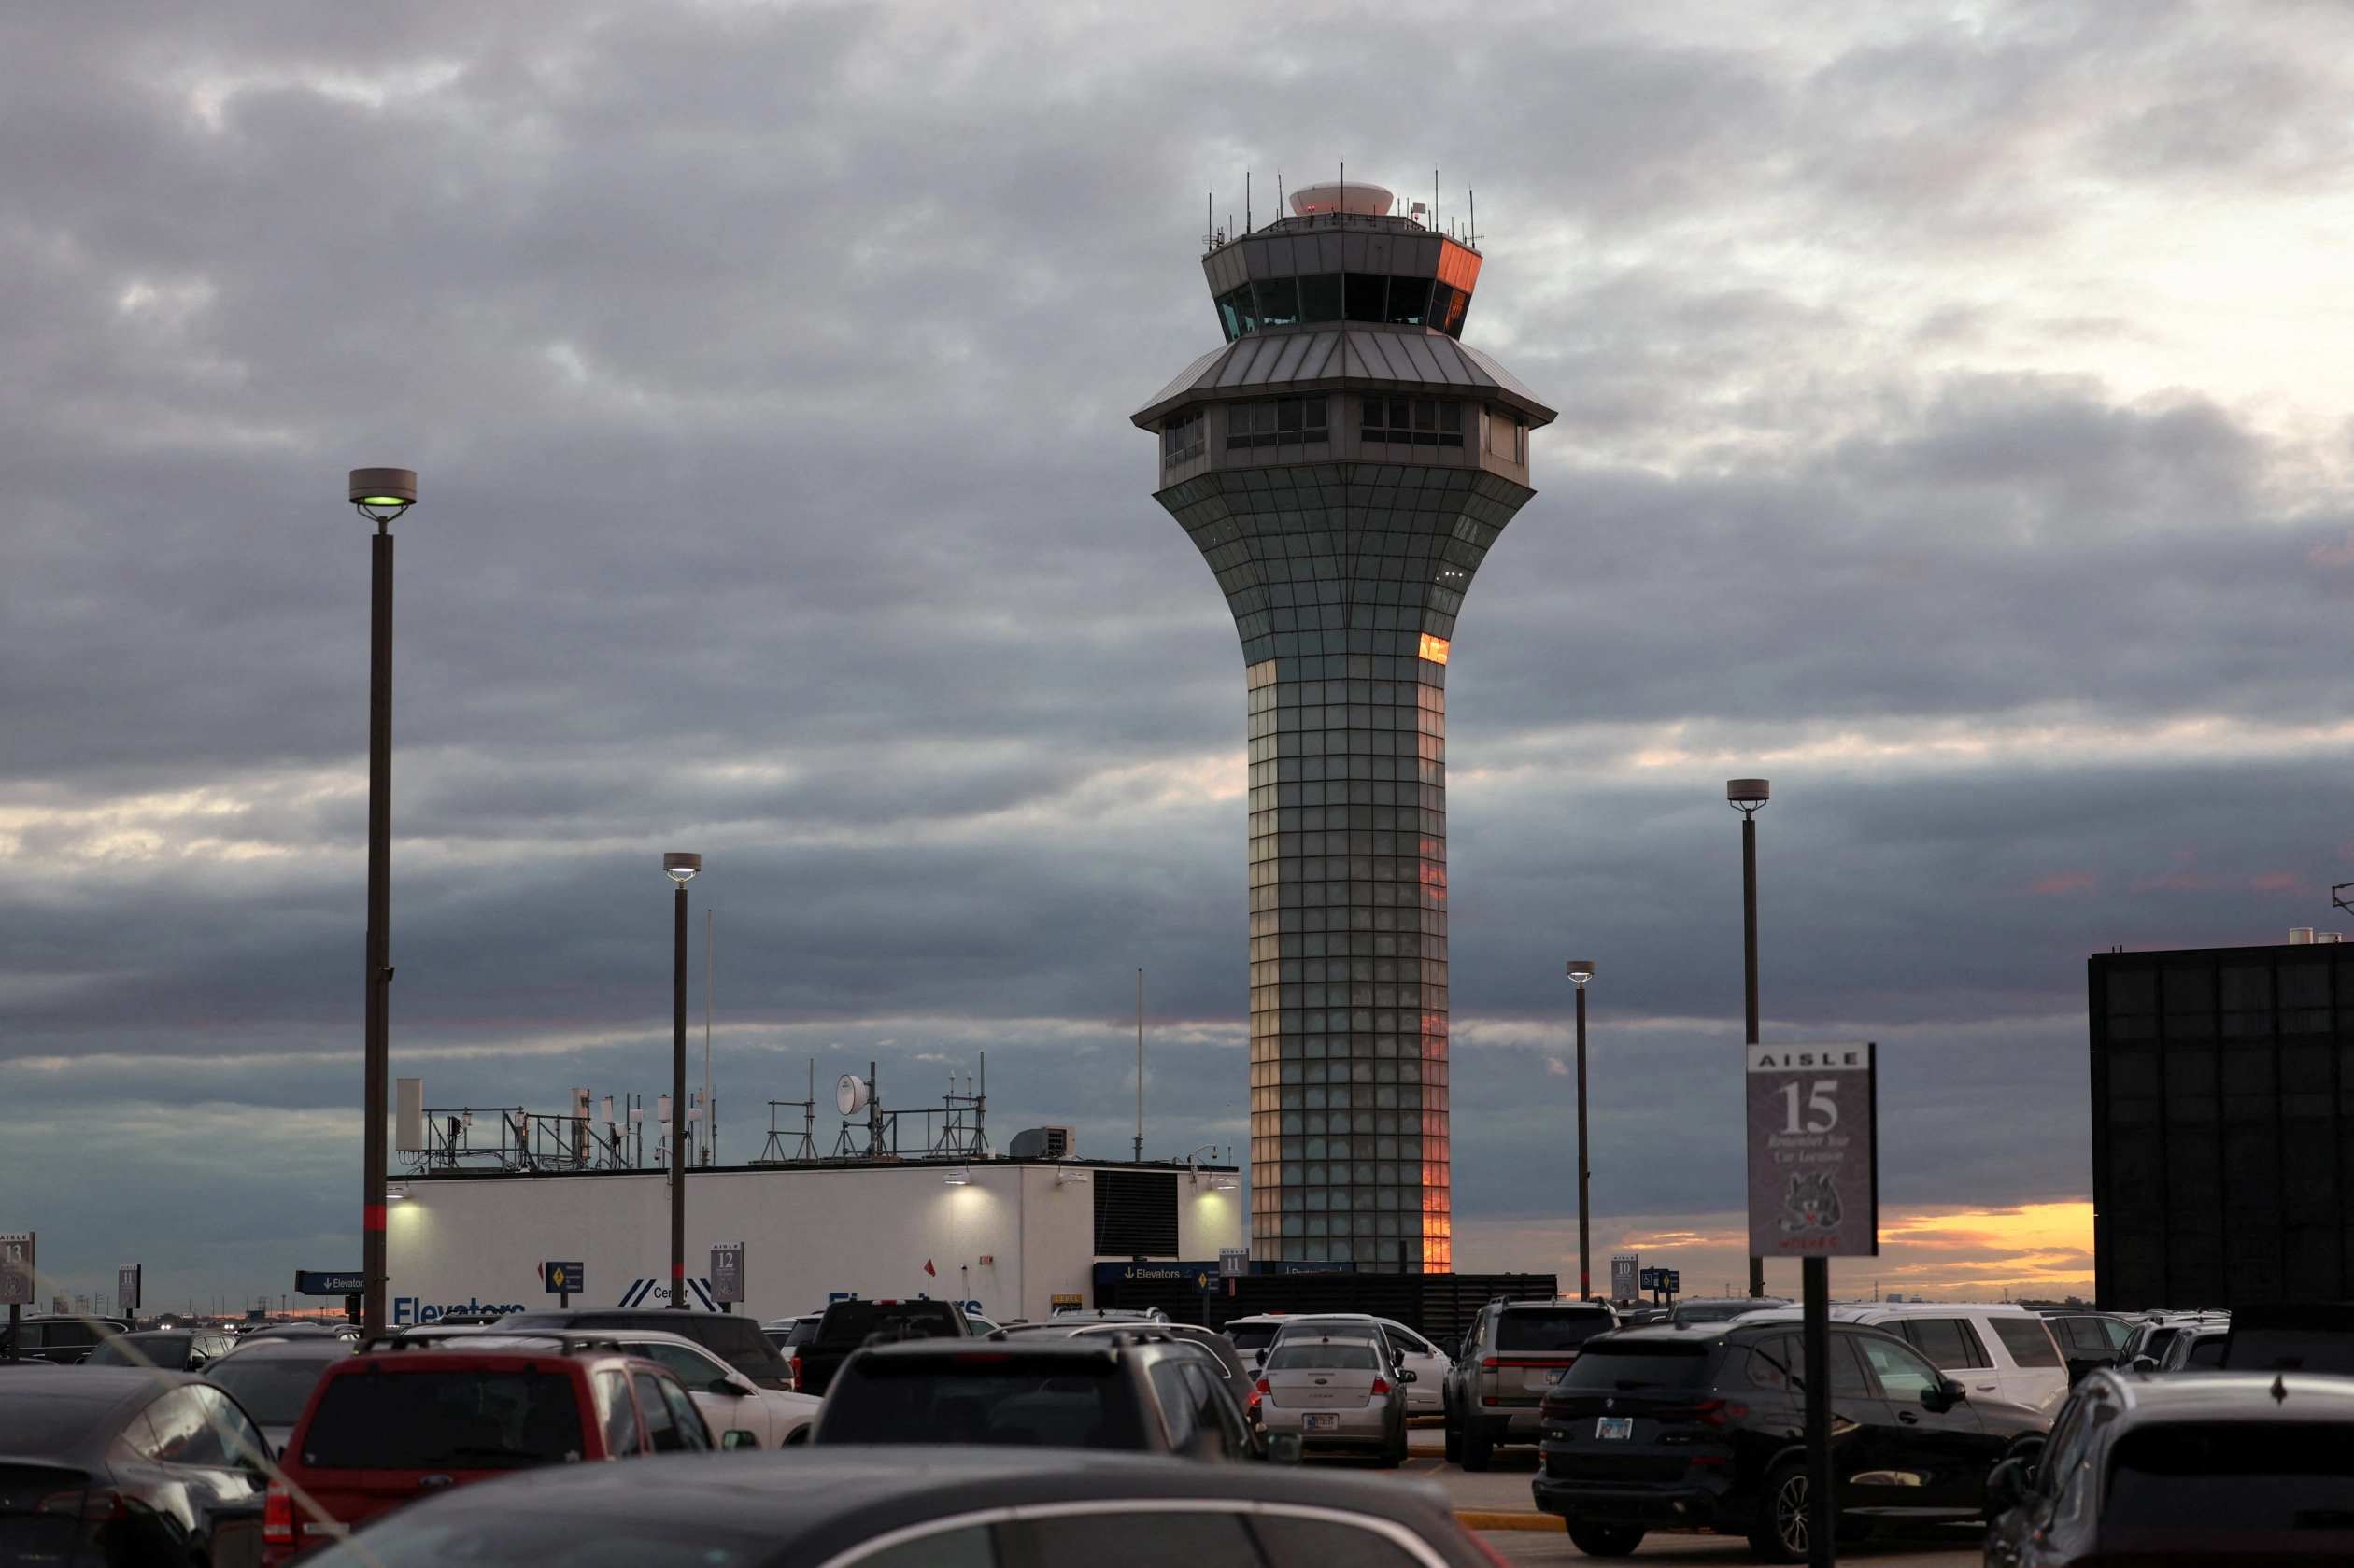
Hệ lụy dây chuyền: Sau lệnh đình chỉ cất cánh toàn quốc (ground stop) của FAA, ngành hàng không Mỹ tiếp tục hứng chịu làn sóng gián đoạn nghiêm trọng trong ngày Chủ nhật với hơn 11.500 chuyến bay bị hủy hoặc hoãn.
-
Trách nhiệm nhà thầu và lịch sử sự cố: Tâm điểm kỹ thuật hướng về nhà thầu quốc phòng – viễn thông L3Harris, đơn vị đang trực tiếp thực hiện quá trình nâng cấp mạng lưới viễn thông hàng không khi sự cố xảy ra.Đáng chú ý, L3Harris (tiền thân là Harris Corp) từng liên quan đến sự cố sập mạng viễn thông kiểm soát không lưu tương tự vào năm 2009.
-
Tranh cãi về gói ngân sách 50 tỷ USD: Trong khi chính quyền Trump quy trách nhiệm cho sự yếu kém hạ tầng từ nhiệm kỳ trước và Bộ trưởng Giao thông Sean Duffy thúc đẩy Quốc hội cấp thêm 50 tỷ USD, Văn phòng Trách nhiệm Giải trình Chính phủ (GAO) cảnh báo rằng bản thân FAA hiện vẫn chưa xây dựng được dự toán chi phí đáng tin cậy cho các dự án hiện đại hóa.
2. Cục diện Tòa Bạch Ốc và chiến lược của Đảng Dân chủ hậu bầu cử
-
Biến động nhân sự tại Bạch Ốc: Ông Stephen Miller chính thức được bổ nhiệm giữ chức Chánh văn phòng Tòa Bạch Ốc, báo hiệu đường lối điều hành cứng rắn hơn của chính quyền trong giai đoạn tới.
-
Thế lưỡng nan của phe Dân chủ: Sau khi giành lại thế đa số tại Hạ viện trong kỳ bầu cử giữa nhiệm kỳ, nội bộ đảng Dân chủ đang tranh luận gay gắt giữa hai chiến thuật: đối đầu toàn diện qua các ủy ban điều tra, hoặc dùng các nhượng bộ về ngân sách/công trình (như gói tài trợ dự án phòng khiêu vũ Tòa Bạch Ốc — “dùng vàng đổi chữ ký”) làm đòn bẩy thương lượng các đạo luật ưu tiên với Tổng thống Trump.
3. Áp lực vĩ mô đè nặng lên Phố Wall
Thị trường tài chính Mỹ bước vào tuần giao dịch mới với nhiều tín hiệu rủi ro đồng loạt xuất hiện:
-
Lạm phát và lợi suất trái phiếu leo thang: Chỉ số giá tiêu dùng (CPI) tháng 10 tăng 0,4%, đẩy lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vọt lên mức 5,15%. Diễn biến này làm gia tăng khả năng Cục Dự trữ Liên bang Mỹ (Fed) phải cân nhắc tăng lãi suất trở lại trong kỳ họp tháng 12.
-
Tâm điểm công nghệ: Giới đầu tư dồn sự chú ý vào báo cáo kết quả kinh doanh của Nvidia trong bối cảnh tập đoàn này vừa trải qua biến động lớn ở thượng tầng sau sự kiện CEO Jensen Huang từ chức.
Việc CEO Jensen Huang từ chức tác động như thế nào đến triển vọng kinh doanh của Nvidia và định giá nhóm cổ phiếu trí tuệ nhân tạo trên Phố Wall?
Sự kiện nhà sáng lập kiêm Giám đốc điều hành (CEO) Jensen Huang từ chức khỏi Nvidia — trong bối cảnh thị trường vốn đã chịu áp lực từ lạm phát và lợi suất trái phiếu leo thang — tạo ra một bước ngoặt tâm lý và định giá sâu sắc đối với cả Nvidia lẫn toàn bộ hệ sinh thái trí tuệ nhân tạo (AI) trên Phố Wall.
1. Rủi ro “Mất phần bù nhà sáng lập” (Founder Premium) đối với Nvidia
Trong hơn ba thập kỷ lãnh đạo, Jensen Huang không chỉ là một CEO điều hành mà còn là kiến trúc sư trưởng đứng sau sự chuyển dịch chiến lược của Nvidia từ chip đồ họa (GPU) sang hạ tầng tính toán AI toàn diện:
-
Chiến lược hệ sinh thái CUDA và chuỗi cung ứng: Sức mạnh cốt lõi giúp Nvidia duy trì biên lợi nhuận gộp trên 70% nằm ở nền tảng phần mềm CUDA và mối quan hệ đối tác đặc thù với các nhà sản xuất bán dẫn như TSMC cùng các tập đoàn công nghệ lớn (Hyperscalers). Sự rời đi của ông đặt ra bài toán về việc liệu ban lãnh đạo kế nhiệm có duy trì được tốc độ ra mắt kiến trúc chip mới (như chu kỳ nâng cấp hàng năm) và quyền định giá (pricing power) độc tôn hay không.
-
Áp lực chứng minh trong báo cáo tài chính: Báo cáo kết quả kinh doanh ngay sau biến động thượng tầng trở thành bài kiểm tra niềm tin quan trọng. Giới phân tích Phố Wall không chỉ nhìn vào doanh thu quý vừa qua mà sẽ soi xét kỹ dự báo tăng trưởng (guidance) của ban lãnh đạo mới và khả năng giữ chân các nhân sự kỹ thuật cấp cao.
2. Sự dịch chuyển của dòng vốn và định giá nhóm cổ phiếu AI
Trước khi biến động nhân sự xảy ra, nhóm cổ phiếu AI đã được giao dịch ở mức hệ số định giá (P/E) rất cao dựa trên kỳ vọng tăng trưởng gần như tuyệt đối của hạ tầng phần cứng. Sự kiện này kích hoạt quá trình tái định giá (re-rating) trên diện rộng:
| Tác động thị trường | Cơ chế diễn biến trên Phố Wall |
| Tăng chiết khấu rủi ro quản trị | Các quỹ đầu tư tổ chức thường áp dụng mức chiết khấu định giá ngắn hạn đối với các tập đoàn công nghệ mất đi nhà sáng lập có tầm ảnh hưởng lớn, làm gia tăng biến động giá cổ phiếu (volatility) của NVDA. |
| Cơ hội cho các đối thủ cạnh tranh | Các đối thủ trực tiếp như AMD, Broadcom (chuyên chip AI tùy chỉnh – ASIC) và các mảng tự phát triển chip nội bộ của Google, Amazon, Microsoft có thêm cơ hội đàm phán thị phần khi khách hàng lớn tìm cách đa dạng hóa nguồn cung để giảm rủi ro phụ thuộc. |
| Hiệu ứng dây chuyền lên chuỗi cung ứng | Các doanh nghiệp phụ thuộc lớn vào đơn hàng của Nvidia (như các nhà sản xuất máy chủ Supermicro, Dell, hay các nhà cung cấp bộ nhớ băng thông cao HBM như SK Hynix, Micron) chịu áp lực điều chỉnh theo tâm lý thận trọng của thị trường. |
3. Cộng hưởng với áp lực vĩ mô (Lợi suất trái phiếu 5,15%)
Tác động từ sự thay đổi lãnh đạo tại Nvidia trở nên nhạy cảm hơn vì nó diễn ra đúng thời điểm lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm chạm mức 5,15%:
-
Chi phí vốn và định giá tài sản tăng trưởng: Trong mô hình định giá chiết khấu dòng tiền (DCF), khi lợi suất phi rủi ro tăng cao, giá trị hiện tại của các dòng tiền kỳ vọng trong tương lai (vốn chiếm tỷ trọng lớn trong giá cổ phiếu công nghệ và AI) sẽ bị thu hẹp mạnh.
-
Sự phân hóa trong ngành AI: Dòng tiền trên Phố Wall có xu hướng dịch chuyển từ các cổ phiếu phần cứng AI có định giá quá nóng sang các doanh nghiệp có dòng tiền thực tế ổn định, hoặc các công ty ứng dụng AI (AI software & enterprise) hưởng lợi từ chi phí hạ tầng tính toán có khả năng hạ nhiệt do cạnh tranh gia tăng.
Những nhân sự chủ chốt nào trong ban điều hành Nvidia được đánh giá là ứng viên sáng giá nhất để kế nhiệm vị trí CEO của Jensen Huang?
Trong cơ cấu quản trị của Nvidia — vốn nổi tiếng với mô hình tổ chức phẳng (có tới hàng chục phó chủ tịch báo cáo trực tiếp cho nhà sáng lập Jensen Huang mà không có chức danh Giám đốc Vận hành COO truyền thống) — việc lựa chọn người kế nhiệm đòi hỏi một nhân sự vừa am hiểu sâu sắc kiến trúc công nghệ AI/GPU, vừa đủ tầm vóc điều hành chuỗi cung ứng toàn cầu trị giá hàng nghìn tỷ USD.
Giới phân tích Phố Wall và các chuyên gia trong ngành bán dẫn thường đánh giá cao nhóm 5 lãnh đạo cấp cao nội bộsau đây là những ứng viên sáng giá nhất cho vị trí CEO kế nhiệm:
1. Colette Kress — Phó Chủ tịch Điều hành kiêm Giám đốc Tài chính (EVP & CFO)
Gia nhập Nvidia từ năm 2013 sau thời gian giữ các vị trí tài chính cấp cao tại Cisco và Microsoft, Colette Kress là gương mặt quen thuộc và được giới đầu tư Phố Wall tin tưởng nhất sau Jensen Huang.
-
Thế mạnh: Bà là người trực tiếp điều phối chiến lược phân bổ vốn, quan hệ cổ đông, M&A (bao gồm cả thương vụ Mellanox mang tính bước ngoặt) và quản trị biên lợi nhuận khổng lồ của Nvidia trong suốt kỷ nguyên bùng nổ AI.
-
Lợi thế kế nhiệm: Nếu Hội đồng Quản trị ưu tiên sự ổn định niềm tin cho thị trường tài chính, duy trì kỷ luật tài chính và dẫn dắt công ty vượt qua giai đoạn tái định giá vĩ mô, Colette Kress là ứng viên hàng đầu ở góc độ quản trị doanh nghiệp.
2. Ian Buck — Phó Chủ tịch Phụ trách Điện toán Siêu quy mô và Hiệu năng cao (VP of Hyperscale and HPC)
Ian Buck được coi là “cha đẻ” của nền tảng phần mềm CUDA — vũ khí chiến lược quan trọng nhất tạo nên con hào kinh tế (moat) bất khả xâm phạm của Nvidia.
-
Thế mạnh: Ông lãnh đạo mảng kinh doanh trung tâm dữ liệu (Data Center) — động cơ tăng trưởng chiếm hơn 80% doanh thu của Nvidia, đồng thời duy trì mối quan hệ trực tiếp với các khách hàng lớn nhất như Microsoft,Google, Amazon, Meta và các trung tâm siêu máy tính quốc gia.
-
Lợi thế kế nhiệm: Ian Buck hội tụ cả tầm nhìn kỹ thuật cốt lõi lẫn kinh nghiệm thương mại trực tiếp với nhóm khách hàng Hyperscalers, giúp đảm bảo Nvidia không đánh mất lợi thế hệ sinh thái phần mềm trước sự cạnh tranh của AMD hay chip tự thiết kế (ASIC).
3. Jay Puri — Phó Chủ tịch Điều hành Phụ trách Hoạt động Toàn cầu (EVP of Worldwide Field Operations)
Với hơn hai thập kỷ gắn bó cùng Nvidia (từ năm 2005), Jay Puri là người đứng đầu toàn bộ mạng lưới bán hàng, tiếp thị,quan hệ đối tác hệ sinh thái và phát triển thị trường quốc tế.
-
Thế mạnh: Ông đóng vai trò then chốt trong việc đàm phán các hợp đồng cung ứng hạ tầng AI quy mô lớn, xử lý các thách thức địa chính trị phức tạp (như kiểm soát xuất khẩu chip sang Trung Quốc và Trung Đông) và mở rộng mảng AI chủ quyền (Sovereign AI) với các chính phủ.
-
Lợi thế kế nhiệm: Khả năng ngoại giao doanh nghiệp dày dạn và sự am hiểu sâu sắc về nhu cầu của khách hàng toàn cầu giúp ông trở thành lựa chọn an toàn để duy trì đà tăng trưởng doanh thu.
4. Debora Shoquist — Phó Chủ tịch Điều hành Phụ trách Vận hành (EVP of Operations)
Gia nhập từ năm 2007, Debora Shoquist là “kiến trúc sư thầm lặng” đứng sau toàn bộ chuỗi cung ứng phần cứng, sản xuất, đóng gói (CoWoS) và quản lý chất lượng của Nvidia.
-
Thế mạnh: Bà quản lý trực tiếp mối quan hệ sống còn giữa Nvidia với các đối tác gia công như TSMC, SK Hynix, Micron và Foxconn, giúp Nvidia giải quyết các nút thắt cổ chai về nguồn cung trong giai đoạn nhu cầu GPU tăng đột biến.
-
Lợi thế kế nhiệm: Trong ngành bán dẫn, năng lực thực thi chuỗi cung ứng quyết định thành bại của chu kỳ sản phẩm. Kinh nghiệm vận hành của bà là yếu tố bảo chứng cho việc ra mắt đúng hẹn các thế hệ kiến trúc mới.
5. Dwight Diercks — Phó Chủ tịch Cấp cao Phụ trách Kỹ thuật Phần mềm (SVP of Software Engineering)
Làm việc tại Nvidia từ năm 1994 (một trong những nhân viên đầu tiên của công ty), Dwight Diercks lãnh đạo đội ngũ hàng nghìn kỹ sư phần mềm xây dựng hệ điều hành, trình điều khiển (drivers), nền tảng AI doanh nghiệp (NVIDIA AI Enterprise) và mô phỏng công nghiệp (Omniverse).
-
Thế mạnh: Ông đại diện cho sự chuyển dịch của Nvidia từ một công ty bán phần cứng thuần túy sang một tập đoàn nền tảng phần mềm và dịch vụ AI có doanh thu định kỳ.
-
Lợi thế kế nhiệm: Sự gắn bó từ những ngày đầu thành lập giúp Dwight Diercks thấu hiểu trọn vẹn văn hóa kỹ thuật đặc thù và triết lý đổi mới của Jensen Huang.
Bảng tổng hợp so sánh các ứng viên nội bộ
| Ứng viên | Chức vụ hiện tại | Trụ cột chuyên môn chính | Điểm cộng lớn nhất cho ghế CEO |
| Colette Kress | EVP & CFO | Tài chính, Chiến lược vốn, Quan hệ nhà đầu tư | Tạo sự yên tâm tối đa cho Phố Wall và các quỹ đầu tư tổ chức. |
| Ian Buck | VP, Hyperscale & HPC | Kiến trúc CUDA, Trung tâm dữ liệu AI | Bảo vệ con hào phần mềm CUDA và giữ chân nhóm khách hàng Big Tech. |
| Jay Puri | EVP, Field Operations | Kinh doanh toàn cầu, Đối tác, Chính sách | Năng lực thương mại hóa và xử lý các bài toán địa chính trị quốc tế. |
| Debora Shoquist | EVP, Operations | Chuỗi cung ứng, Sản xuất bán dẫn (TSMC) | Đảm bảo tiến độ sản xuất phần cứng và năng lực cung ứng toàn cầu. |
| Dwight Diercks | SVP, Software Engineering | Kỹ thuật phần mềm, Nền tảng AI & Omniverse | Thúc đẩy chuyển đổi sang mô hình kinh doanh phần mềm biên lợi nhuận cao. |
Kịch bản chuyển giao quyền lực
Trên thực tế, vì cấu trúc của Nvidia rất phẳng và mỗi lãnh đạo chỉ phụ trách một mảng chuyên sâu riêng biệt (tài chính,phần mềm, vận hành hoặc bán hàng), nhiều nhà phân tích nhận định Hội đồng Quản trị có thể áp dụng mô hình chuyển giao theo nhóm (Office of the CEO) hoặc chọn một CEO có thiên hướng kỹ thuật – thương mại (như Ian Buck hoặc Jay Puri) kết hợp chặt chẽ với vai trò điều phối tài chính của Colette Kress, trong khi Jensen Huang vẫn giữ vai trò cố vấn chiến lược hoặc Chủ tịch Hội đồng Quản trị.
Khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt ngưỡng 5% (chạm mốc 5,15% sau báo cáo lạm phát CPI tháng 10/2026 tăng 0,4%), “mỏ neo định giá” của toàn bộ thị trường tài chính toàn cầu bị thiết lập lại ở mức cao hơn. Đối với nhóm cổ phiếu công nghệ vốn hóa lớn (Big Tech) — vốn được định giá dựa trên kỳ vọng tăng trưởng dài hạn — hiện tượng này tác động trực tiếp đến cả toán học định giá lẫn dòng vốn phân bổ.
1. Tác động trực tiếp lên mô hình Chiết khấu Dòng tiền (DCF)
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đóng vai trò là lãi suất phi rủi ro ($R_f$) tiêu chuẩn trong hầu hết các mô hình định giá tài sản. Khi $R_f$ vượt mốc 5%, mô hình DCF bị ảnh hưởng qua ba cơ chế:
-
Tăng Chi phí Vốn Bình quân Gia quyền (WACC): Chi phí sử dụng vốn chủ sở hữu ($K_e = R_f + \beta \times ERP$) tăng tỷ lệ thuận với $R_f$. Vì WACC nằm ở mẫu số trong công thức chiết khấu dòng tiền tự do ($FCF_t / (1 + WACC)^t$), mẫu số lớn hơn lập tức làm giảm giá trị hiện tại ròng (NPV) của doanh nghiệp.
-
Hiệu ứng “Thời lượng dài” (Long-Duration Assets): Giống như trái phiếu kỳ hạn dài nhạy cảm với lãi suất hơn trái phiếu ngắn hạn, cổ phiếu công nghệ tăng trưởng có phần lớn giá trị nằm ở dòng tiền kỳ vọng trong 5 đến 15 năm tới (chẳng hạn như lợi nhuận tương lai từ hạ tầng AI). Khi lãi suất chiết khấu tăng, giá trị hiện tại của các dòng tiền ở xa trong tương lai bị khấu trừ mạnh hơn nhiều so với các doanh nghiệp giá trị (Value stocks) tạo ra dòng tiền đều đặn ngay ở hiện tại.
-
Suy giảm Giá trị Kết thúc (Terminal Value): Trong mô hình DCF của Big Tech, Terminal Value thường chiếm từ 60% đến 80% tổng giá trị định giá. Công thức tính chỉ số này có mẫu số là $(WACC – g)$ (trong đó $g$ là tốc độ tăng trưởng dài hạn). Khi $WACC$ tăng thêm 1% do lợi suất trái phiếu leo thang trong khi $g$ giữ nguyên, khoảng cách $(WACC – g)$ nới rộng đáng kể, kéo giảm mạnh mức giá mục tiêu hợp lý của cổ phiếu.
2. Sự thu hẹp Phần bù Rủi ro Cổ phiếu (Equity Risk Premium – ERP)
Trên Phố Wall, các nhà đầu tư tổ chức luôn so sánh tỷ suất sinh lời trên thu nhập của cổ phiếu (Earnings Yield = $1 / \text{P/E}$) với lợi suất trái phiếu Chính phủ phi rủi ro:
-
Bài toán chi phí cơ hội: Khi lợi suất trái phiếu 10 năm đạt 5,15% (và tỷ suất cổ tức của S&P 500 chỉ quanh mức 1%), nhà đầu tư có thể nhận mức sinh lời chắc chắn hơn 5%/năm từ Chính phủ Mỹ mà không phải gánh chịu biến động thị trường.
-
Áp lực nén hệ số P/E (Multiple Compression): Để duy trì sức hấp dẫn so với trái phiếu 5,15%, các cổ phiếu công nghệ vốn giao dịch ở mức P/E 30x–40x (tương đương Earnings Yield chỉ từ 2,5% đến 3,3%) buộc phải trải qua quá trình co hẹp bội số định giá — nghĩa là giá cổ phiếu phải điều chỉnh giảm xuống, hoặc lợi nhuận thực tế (E) phải tăng trưởng đột biến để bù đắp cho phần chênh lệch rủi ro bị thu hẹp.
3. Tác động gián tiếp đến Chi tiêu Vốn (CapEx) và Dòng tiền Thực tế
Ngoài yếu tố toán học trên bảng tính, mặt bằng lãi suất trên 5% còn tác động đến hoạt động vận hành thực chất của các tập đoàn công nghệ lớn:
-
Khắt khe hơn với hiệu quả đầu tư AI (ROI): Trong giai đoạn lãi suất thấp, thị trường sẵn sàng thưởng điểm cho các tập đoàn chi hàng chục tỷ USD vào trung tâm dữ liệu AI mà chưa cần lợi nhuận tức thì. Khi chi phí vốn vượt 5%, các quỹ đầu tư yêu cầu bằng chứng rõ ràng về tỷ suất hoàn vốn (ROI) từ các khoản chi tiêu vốn (CapEx) khổng lồ này thay vì chỉ dựa vào câu chuyện tăng trưởng doanh thu.
-
Chi phí tái cấp vốn và mua lại cổ phiếu (Share Buybacks): Các “ông lớn” công nghệ thường tận dụng thị trường nợ chi phí thấp để phát hành trái phiếu tài trợ cho các chương trình mua lại cổ phiếu quỹ — vốn là động lực quan trọng giúp nâng cao thu nhập trên mỗi cổ phiếu (EPS). Lợi suất trái phiếu trên 5% làm chi phí phát hành nợ mới đắt đỏ hơn, khiến các doanh nghiệp phải cân nhắc giữ tiền mặt thay vì đẩy mạnh mua lại cổ phiếu.
Bảng tổng hợp cơ chế tái định giá Big Tech
| Thành phần định giá | Biến động khi Lợi suất 10Y > 5% | Hệ quả đối với cổ phiếu Big Tech |
| Lãi suất phi rủi ro ($R_f$) | Tăng vượt ngưỡng tâm lý 5% (lên 5,15%). | Đẩy chi phí sử dụng vốn (WACC) lên mức cao nhất trong nhiều năm. |
| Phần bù rủi ro (ERP) | Thu hẹp mạnh, thậm chí âm đối với nhóm cổ phiếu P/E cao. | Giảm sức hấp dẫn tương đối của cổ phiếu công nghệ so với trái phiếu Kho bạc. |
| Bội số P/E & EV/EBITDA | Bị nén giảm (Multiple Compression). | Cổ phiếu chịu áp lực điều chỉnh giá ngay cả khi kết quả kinh doanh không suy giảm. |
| Kỳ vọng tăng trưởng ($g$) | Bị chiết khấu khắt khe hơn; ưu tiên dòng tiền ngắn hạn. | Dòng vốn dịch chuyển từ nhóm tăng trưởng thuần túy sang các doanh nghiệp có bảng cân đối kế toán vững mạnh và dòng tiền tự do thực tế cao. |

